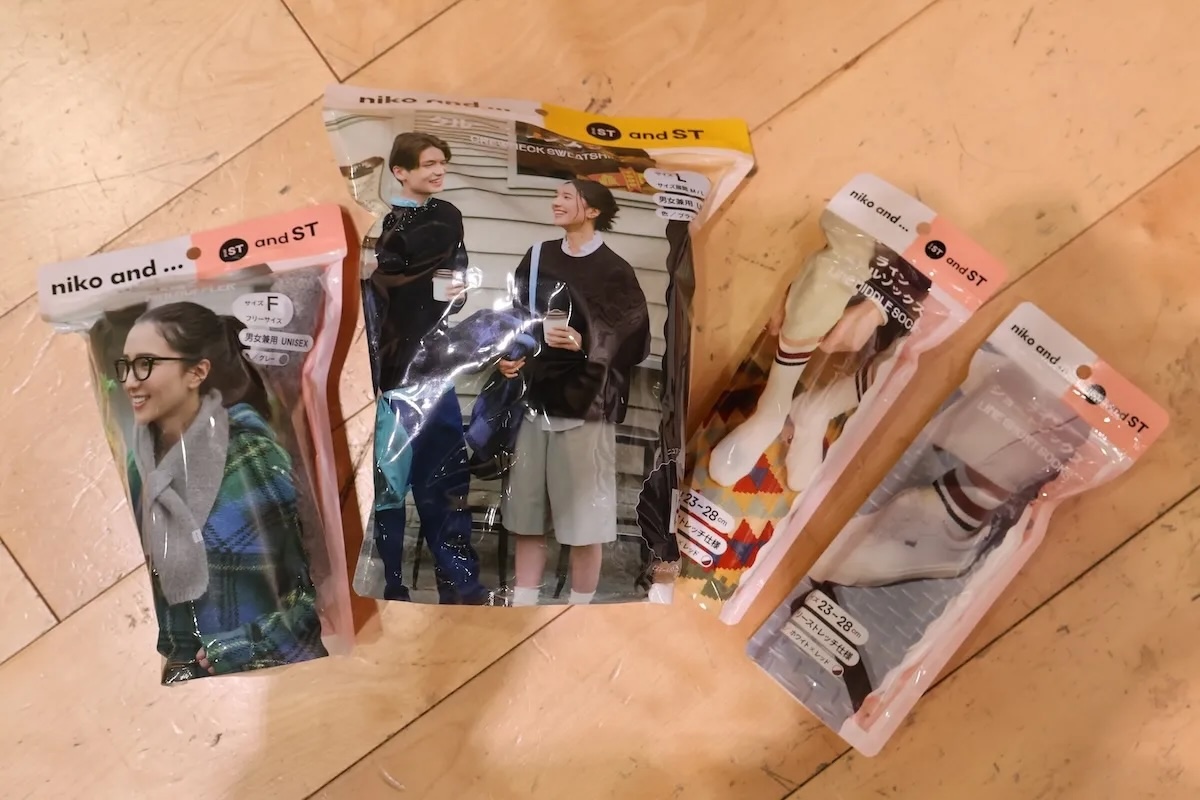
ファッション業界のご意見番であるコンサルタントの小島健輔氏が、日々のニュースの裏側を解説する。ファミリーマートの「コンビニエンスウェア」が引き金になってコンビニにおける衣料品の取り組みが活況を呈している。都市部の繁華街ではなく、消費者に生活商圏の最も近くで服を売ろうとする流れだ。いまや日本の国民服となった「ユニクロ」の競合にも見えるが、実態はどうなのか。データをもとに詳しく分析する。
すっかりグローバルブランド化したユニクロが旗艦店戦略を加速して地方や郊外の店舗が手薄になる一方、コンビニエンスストアやスーパーセンターは衣料品を拡大している。ユニクロの店舗が密度の高い都市部に偏って地方や郊外の生活商圏に生じる空白域をコンビニエンスストアやスーパーセンターが埋めていく構図に見えるが、実態はもう少し複雑だ。
旗艦店戦略を加速する国内ユニクロ
ユニクロは地方や郊外の店舗網を整理再編するとともに大都市圏でも商業施設内への出店を抑制し、繁華街の一等地やランドマーク的立地の大型旗艦店を現在の10店舗から20店舗に倍増する。背景は地方や郊外の商圏の衰退とECやOMO※1.の拡大で、店舗が商品の販売だけでなくブランドイメージを発信し商品やサービスを体験してもらうメディア空間に変化しているからだが、都心立地大型旗艦店の倍増はインバウンド需要のさらなる取り込みも狙っていると思われる。
人気が高まって広域から顧客を呼べるようになったブランドなら効率の悪いローカルや郊外の生活圏店舗網を維持する必要は薄れるし、ECが定着した今日では尚更だ。すっかりグローバルブランド化して世界中から顧客を呼べるようになったユニクロにとって、グローバル化以前にローカルや郊外の外れまで布陣した店舗網は運営効率の足を引っ張っており、大都市一等地の旗艦店を軸に各地の拠点店舗に売り上げを集約すれば利益率もブランドイメージも一段と高まるのは間違いない。
旗艦店を軸に高密度な都市部に店舗網を集約するのは、ラグジュアリーブランドはもちろん、グローバルSPAではインディテックス(ザラ)が先行していた戦略だ。ユニクロは旗艦店戦略にシフト済みの欧米に比べ、かつてローカルのロードサイドから攻め上った国内では店舗網の集約と都市部へのシフトが遅れていた。米国や欧州への進出初期は郊外立地から攻めてブランド認知が高まらず手痛い失敗を経験したが、2011年10月のNY五番街への旗艦店開設を契機に大都市中心部の大型旗艦店を橋頭堡としてブランドを認知させてから周辺に布陣していく方式に転換し、今日の成功に至っている。
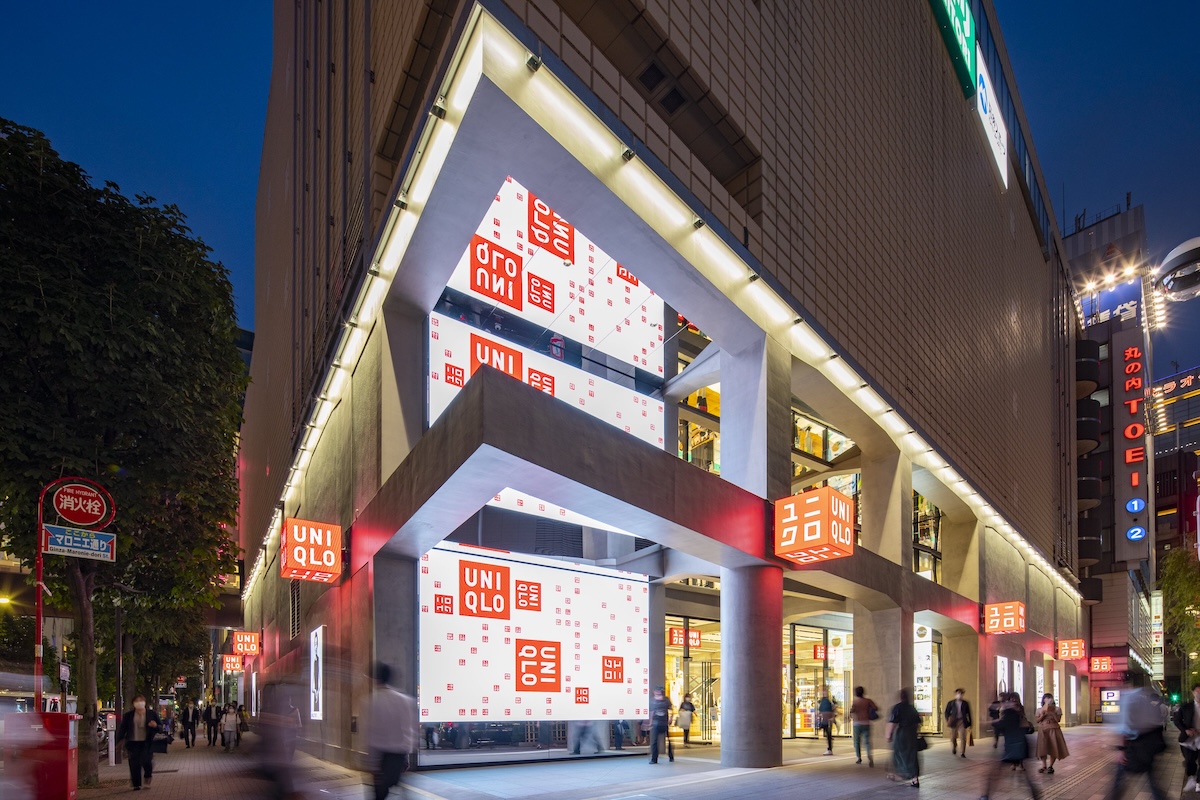
お手頃価格の「国民服」カジュアルで全国制覇のナショナルブランドとなる過程ではローカルや郊外の津々浦々まで店舗を布陣する必要があったが、「ライフウエア」のグローバルブランドとなって価格帯や店舗布陣、運営効率の内外格差が無視できないほど開いた以上、旗艦店戦略を加速するのは必然だった。お手頃「国民服」カジュアルのナショナルブランドと高品質「ライフウエア」のグローバルブランドでは価格帯も店舗布陣も次元が違うのだ。
※1.OMO(Online Merges with Offline)…ネットと店舗の垣根を超えた連携を意味し、ショールーミング(店舗からネット)による情報取得で店舗やネットの購入を促進したり、ウェブルーミング(ネットから店舗)による店取り置きや取り寄せ試着、店渡し(BOPIS)や店出荷で顧客利便と在庫効率を高め物流コストを抑制するリテール戦略
旗艦店戦略で効率化と顧客利便は両立するか
地方や郊外の衰退する商圏の非効率な店舗を好立地の拠点店舗に集約すれば店舗の運営効率も在庫効率も目に見えて高まるが、店舗がなくなった商圏の顧客利便は損なわれる。それをカバーするのがECや店舗軸のOMOで、コロナ期を通してザラが先行した。
旗艦店戦略で先行するザラはコロナ下でFC※2.を廃して店舗在庫引き当ての店舗受け取りと店舗出荷に徹したOMOで店舗網の大胆な集約を進め、販売効率の驚異的な向上で収益力を高めたが、国内ユニクロは店舗売上高も販売効率もEC比率もOMO体制もザラとは格差が大きい。
直近決算期で比較すれば、ザラ(26年1月期)の平均店舗面積1523平米、平均店舗売上高1342万8000ユーロ(決算期間平均レートで23億1100万円)に対し、ユニクロ(25年8月期)の国内直営店は平均店舗面積1066平米、平均店舗売上高10億9240万円と売上高で倍ほどの格差があり、平米当たり売上高もザラの8444.5ユーロ(同145.3万円)に対して国内ユニクロは102.8万円と7掛けにとどまる。連結ベースの棚資産回転もインディテックスの5.07回に対してファーストリテイリングは3.19回、交叉比率も295.3に対して171.6と効率格差も大きい。
定期購読についてはこちらからご確認ください。
購⼊済みの⽅、有料会員(定期購読者)の⽅は、ログインしてください。