アンドエスティHDの2026年3〜8月期(上期)連結業績は、売上高、営業利益ともに過去最高となった。値入率の改善と在庫コントロールによる値引きの抑制により、売上総利益が大きく改善した。グループの主力子会社アダストリアが好調に推移し、中期経営計画で今後の成長の要と位置付けるプラットフォーム事業が着実に成長した。
福田社長「足元の成果に手応え」
海外では台湾が好調だった。東南アジアでは店舗網や出店エリアの拡大が進んだ。Z世代との接点を強化するため、6月にはアジア発のファッションブランドを扱う越境ECモール「60%(シックスティーパーセント)」を運営するシックスティーパーセントをM&Aした。セブン-イレブン・ジャパンとのBtoB事業の開始など、新たな成長機会を創出した。
福田泰生社長は「天候不順や自然災害など厳しい事業環境でもあったが、商品力の向上や店舗運営の改善を積み重ね、現場の従業員たちがお客さまに真摯に向き合い続けてくれた成果として、過去最高益を実現できた。足元の成果に一定の手ごたえを感じている。下期も円安の進行や中東情勢などを背景に、原価上昇は期初想定よりも厳しくなる。売り上げの堅調な推移に加え、粗利改善と販管費コントロールを継続し、下期も計画を上回る売上げ・利益の創出を目指す。今期の利益創出はもちろん大事だが、プラットフォーム、海外、新規事業といった取り組みを加速し、来期以降も持続的に成長できることを示したい。まずは業績予想以上の結果を作り、その先の成長につなげていきたい」と語った。
台湾EC事業でオープン化開始
3〜8月連結業績の売上高は1521億円(前年同期比1.9%増)、営業利益は107億円(同34.6%増)だった。期初の業績予想に対して営業利益は約15億円上ブレした。売上高は低気温による夏物需要の伸び悩みや自然災害なども発生したが、6月以外は売上高が前年を超えた。ブランドリテール事業はアダストリアが好調で、米国事業の撤退やイトーヨーカドー向けの卸売事業の撤退などによる50億円弱の減収要因をカバーし、連結消去前で1414億円、プラットフォーム事業は連結消去前で63億円、グローバル事業は110億円となった。 中国大陸、香港、台湾、東南アジアのすべてのエリアで増収した。国内アパレルECの売上げ比率は27.3%、自社EC比率は14.3%だった。
国内グループ会社では昨年M&Aしたカリマーの影響で増収したものの、セレクトショップ「カレンソロジー」「カオス」のMD不調によりエレメントルールが不調で減益となった。海外グループ会社では米国事業撤退の影響で売上高は同11%減の111億円だったが赤字減に寄与するとともに、台湾の好調で営業利益は同43%増え9億円余りの増益となった。
中国大陸は増収したもの、冬商戦の不調で3〜5月期は赤字が拡大、6〜8月期に回復し黒字化。香港も増益基調に戻り、台湾は出店と新ブランド投入を継続し、増収増益となった。台湾では自社の複数ブランドを展開するマルチブランド展開での拡大が奏功。会員数も115万人に伸びた。ECプラットフォーム「アンドエスティ台湾」のオープン化(外部ブランド取り扱い)もスタートした。「まずは台湾に進出している日系ブランド、次に台湾に進出したい日系ブランド、さらには、台湾を含めたローカルブランドへと取り扱いを拡大し、アジアナンバーワンのECプラットフォーマーへと拡大させたい」と北村嘉輝専務は述べる。
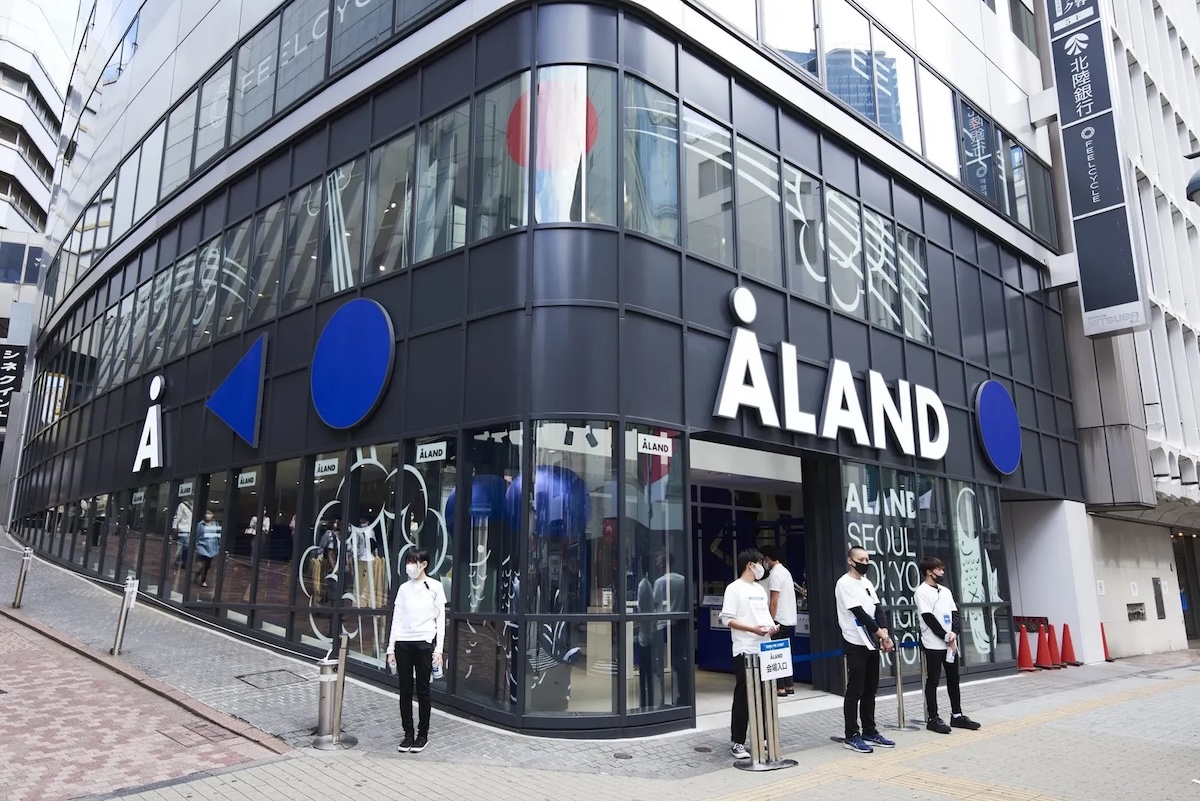
「エーランド」日本での営業権・商標権取得
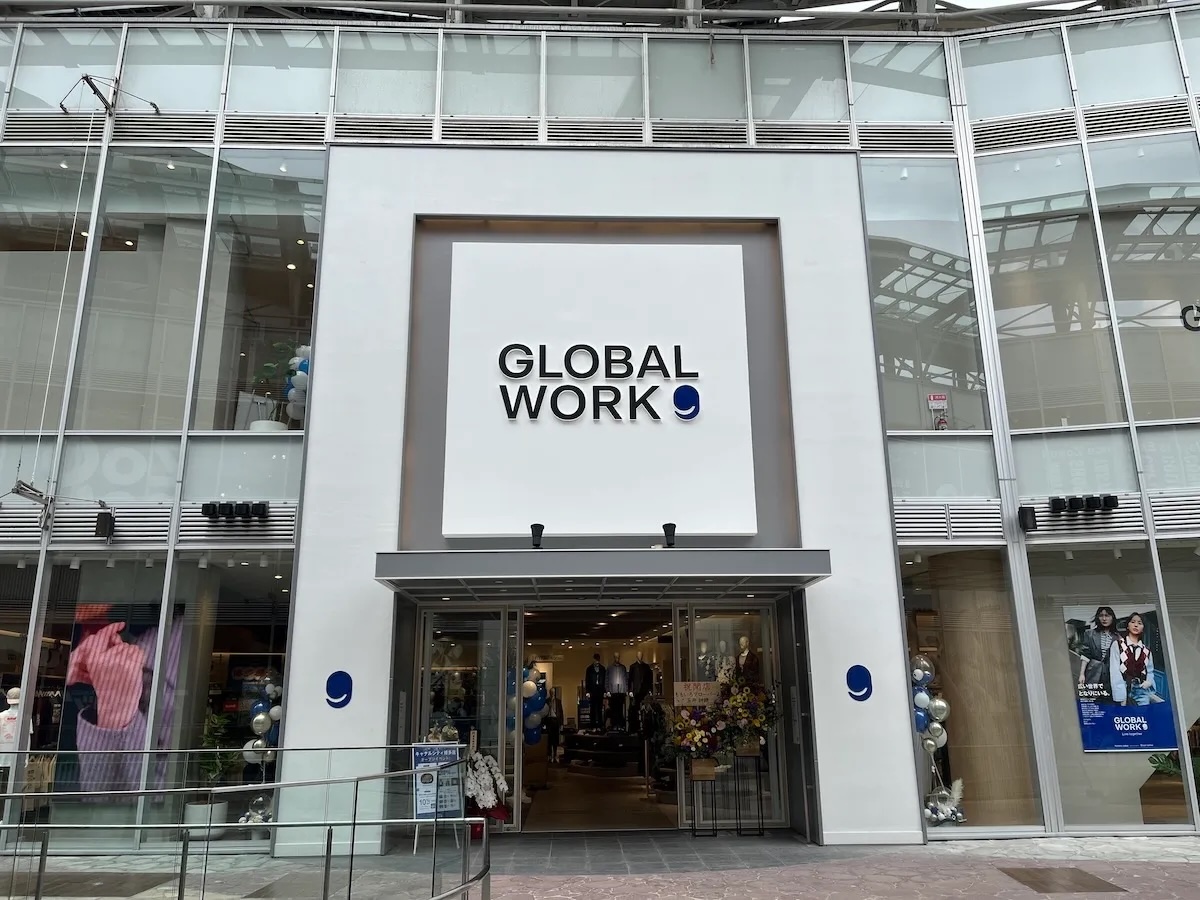
ブランド別売上高では基幹ブランドの「グローバルワーク」が同0.1%増の261億円と伸び悩んだが、値引き販売の抑制で利益は増加した。「ニコアンド」は同8.8%増、「ローリーズファーム」は同8.1%増、「スタジオクリップ」は同5.3%増、「レプシィム」は同13.7%増と好調が継続した。雑貨を中心とした「ラコレ」は同3.9%増だったが伸び率が鈍化した。
「グローバルワーク」では定番品中心の商品構成から、トレンド品の割合を拡大。単品軸ではなくワードローブ全体でのスタイル軸の商品開発にシフトした。スケールメリットを生かしたコストパフォーマンスと、天候対応や購買意欲喚起などに取り組む。
自社ECモール「&ST」に外部企業の出店を誘致するオープン化を進め、GMV(商品取扱高)は同10.9%増の248億円となった。内訳は自社グループ販売で210億円、グループ外の販売で37億円、グループ外の構成は15.1%で、前年上期の9.4%から増加した。通期目標のGMV500億円に対して上振れしている。総会員数は前期末から100万人増加し2270万人。アクティブ会員数は30万人増加し810万人となった。TSIホールディングの「ナチュラルビューティーベーシック」や「ナノユニバース」、バロックジャパンリミテッドの「アズールバイマウジー」などの取り扱いも始まり、グループ外のショップは半期で45ショップ増加し、82ショップとなった。
マルチブランドを特徴とする同グループでは現在、50ブランド構想を掲げている。その一環として、10月からAI競争の新ブランド「エルミラ」をスタートする。実在モデルのSHIHOをAI生成でIP化。業務にもAI技術を活用し、大人の女性向け商品を低価格で販売するAI共創型ブランドとしてビジネスモデルを確立していく。
なお、ライセンス事業として2020年から運営してきた韓国発のセレクトショップ「エーランド」の日本における商標権と営業権を取得した。若年層の会員獲得に大きく寄与しており、ライセンス生産時のアプローバルの時間やコストを削減できるとともに、韓国ブランドのセレクト調達など自由裁量が大きくなり、事業成長の体制が整ったといえる。
2027年2月期の業績予想は据え置きで、売上高3140億円(前期比3.2%増)、営業利益172億円(同4.1%増)を計画する。