「マウジー(MOUSSY)」「スライ(SLY)」などを展開するバロックジャパンリミテッドが10月15日に発表した2027年2月期中間決算(26年3〜8月)は、売上高が前年同期比5.4%減の234億6900万円、営業損益が9億400万円の赤字(前年同期は7700万円の赤字)、経常損益が10億2800万円の赤字(同1500万円の赤字)、純損益が14億9500万円の赤字(同1100万円の黒字)だった。
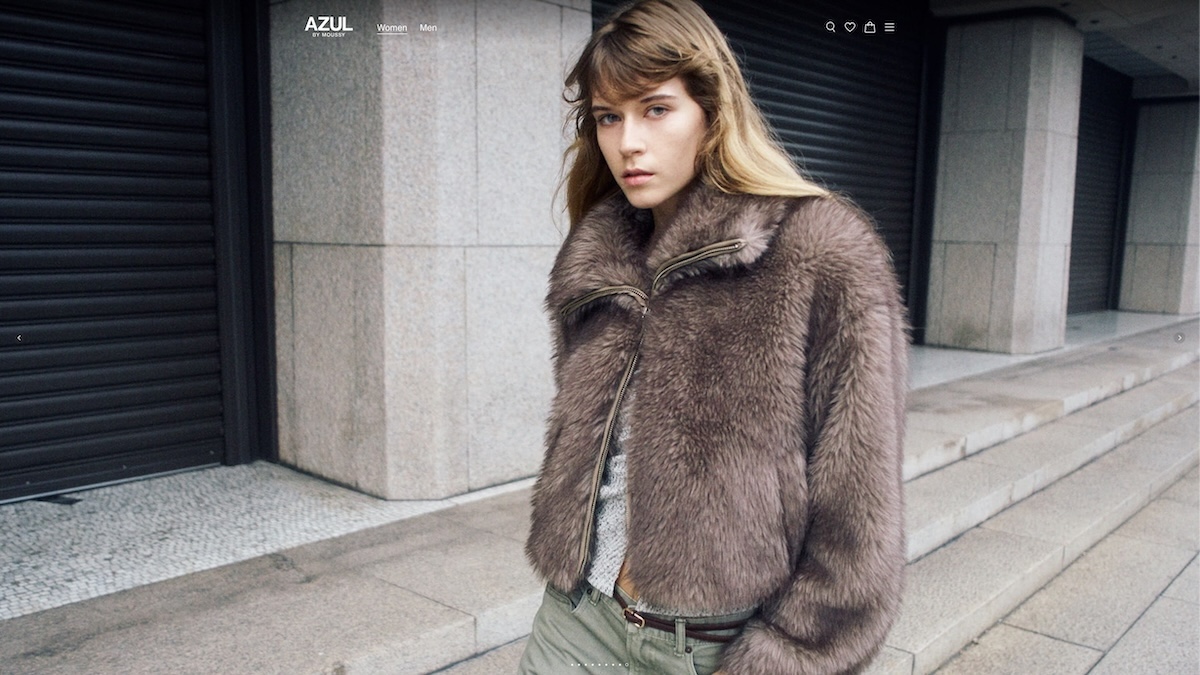
ここ2年ほど低迷が続く主力SC(ショッピングセンター)ブランド「アズール バイ マウジー(AZUL BY MOUSSY)」の苦戦や、6月に導入した新基幹システムの初期トラブルによるEC商品の出荷遅延が売上高を押し下げたほか、商品評価損の拡大やサプライチェーン全体のコスト上昇が利益を圧迫した。
「アズール」苦戦も、
商品戦略の見直しで客数回復
国内事業の売上高は同5.9%減の229億7300万円。店舗売上高が同5.1%減、EC売上高が同10.6%減だった。「マウジー」や「ラグア ジェム(LAGUA GEM)」などのファッションビル・駅ビルブランドは好調で、売上高は同2.5%増だった。一方、「アズール」などのSCブランドは同14.2%減、「エンフォルド(ENFOLD)」や「ナゴンスタンス(NAGONSTANS)」といった百貨店ブランドも同11.2%減と苦戦した。
特に「アズール」は、春物で素材のグレード向上やシンプル・ベーシックな商品構成を打ち出したものの、従来の柄物や独自性のある商品を支持する顧客層を十分に取り込めなかった。天候不順も重なり、6月には既存店売上高が前年同月比約7割の水準まで落ち込んだ。7月以降は商品ラインアップの見直しによって客数が回復し、8月には前年同月比約98%まで改善したものの、既存店売上高は同約93%にとどまった。
一方、「マウジー」はデニムを中心に堅調に推移。バッグやシューズ、ベルトとのセット販売による客単価の向上に加え、買いやすい価格を意識した商品展開が客数拡大につながった。「ロデオクラウンズ ワイドボウル(RODEO CROWNS WIDE BOWL)」も、人気のリボンシリーズや「ピーナッツ(PEANUTS)」とのコラボレーション商品が好調で、既存店売上高は2ケタ増を維持。「ラグア ジェム」はTikTokやインスタグラムを活用した販促施策が新規顧客の獲得に寄与した。
表参道の旗艦店閉店で5億5500万円の減損損失

利益面では、主力SCブランドの商品評価損の拡大やサプライチェーン全体のコスト上昇により、売上総利益率が前年同期の60.8%から58.7%に低下した。また、賃料上昇と中国人インバウンド客の減少を受けて閉店を決定した「ザ・シェルター トーキョー(The SHEL'TTER TOKYO)」東急プラザ表参道「オモカド」店に関して、5億5500万円の減損損失を特別損失として計上。繰延税金資産の取り崩しも最終赤字の拡大につながった。
同店について村井博之社長は、バロックの知名度向上を目的とした旗艦店としてスタートし、その後は中国などアジアからのインバウンド客に向けた広告塔としての役割を担ってきたと説明。しかし、都心の賃料上昇と中国人インバウンド客の減少によって不採算となり、閉店を決断した。今回の閉店については、中期経営計画で掲げる、より強固な経営体制の構築に向けた取り組みの一環と述べた。
「アズール」は9月に既存店売上高が前年超え
これを受け、27年2月期通期の連結業績予想を下方修正した。売上高は従来予想から21億3800万円引き下げて508億3200万円(前期比1.3%減)、営業利益は13億5200万円から1億1100万円(同65.4%減)、純損益は7億4300万円の黒字予想から6億9600万円の赤字予想(前期は3億6600万円の黒字)へと変更した。年間配当予想は1株当たり38円を据え置く。
下期は主力ブランドの販売強化と経費削減によって収益改善を目指す。「アズール」は秋物の立ち上がりから客数がさらに回復傾向にあり、村井社長によると、9月には既存店売上高、客数、客単価のいずれも前年同月を上回った。下期は新たな商品ラインアップの拡充やデニムの安定供給体制の構築を進める。「マウジー」は新ラインや本格的なアウターを投入し、「ロデオクラウンズ」は得意とするロゴ商品やIPコンテンツとのコラボレーションを継続。「スライ」はアウターを強化し、「スタイルミキサー(STYLEMIXER)」は低価格帯のアウターや協業商品を拡充。「リエンダ(RIENDA)」は新型ストレッチデニム、「ラグア ジェム」はSNSを活用した販売促進に力を入れる。また、ECの出荷遅延は上期中に解消しており、管理部門を含む全社的な経費削減も進める。