眼鏡チェーン「ジンズ」を運営するジンズホールディングスの2026年8月期連結決算は、売上高が前期比14.4%増の1112億円と、初めて1000億円の大台に乗った。一方、営業利益は同5.3%減の114億円、純利益は同6.4%減の77億円だった。同日の決算会見で田中亮社長COOは「減益は、100億円規模の大型IT投資と人件費の増加が重しになった」と述べ、27年8月期を「屈んでジャンプをする年」と位置づけた。
売上総利益率は78.4%で、前期より0.4ポイント悪化した。粗利額は113億円増えたものの、店舗運営や本部の費用にあたる販売費及び一般管理費(販管費)が120億円増えた。田中社長は費用増の中身として、店舗の人件費とITコストを挙げた。「人件費は、台湾での賞与の引き上げや米国での人員の補強など、中長期の競争力を高めるための費用」という。
目立つのはシステムへの投資だ。IT投資は100億円規模にのぼり、ソフトウエア資産は期末に81億円と、前期末の24億円から3倍超に増えた。システムを早く稼働させたことで、償却が前倒しで始まった。減価償却費は29億円から41億円に増えている。投資の進め方も変えた。ITと事業を一体で運営する組織に改め、管理本部の下にシステム投資委員会を置いた。
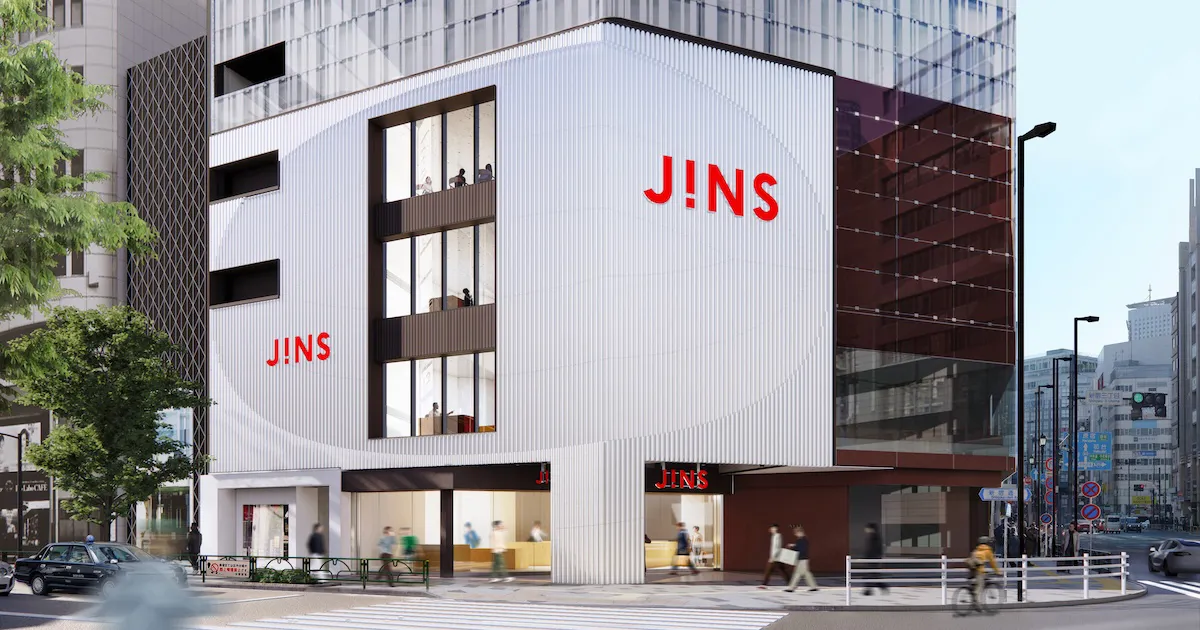
店舗への投資も続く。国内の出店は55店で、24年8月期の25店、25年8月期の49店から年々増えている。特に26年8月期は新宿と銀座に大型の旗艦店を出店した。「売り上げは当初の見込み以上に上振れして推移している上、視察に訪れた海外デベロッパーからの出店要請につながるなど、数字以上の効果を感じている。名実ともにグローバルブランドとしての認知を高めることにもなっている」と手応えを語る。
減益の主要因
同社は4月に営業利益を127億円と下方修正したものの、実績はさらに13億円届かなかった。中谷元明・執行役員IR室長は「上期(25年9月〜26年2月)は前年を上回ったが、6〜8月に苦戦した」と振り返る。足を引っ張ったのは国内の売り上げだ。6〜8月は天候不順に加え、屈折率1.76の薄型レンズ3種の販売停止が響いた。原料メーカーの設備トラブルで供給が滞り、5月に販売を止めたもので、「販売単価が1000円近く下がった」(田中社長)という。
国内アイウエア事業は売上高が10.5%増の847億円、営業利益は18.6%減の92億円だった。レンズ、フレームとも高単価商品が売れ、既存店売上高も前期を上回った。国内店舗数は540店から591店になった。
海外アイウエア事業は売上高が29.0%増の265億円、営業利益は約3倍の22億円だった。売上高に占める海外の比率は23.8%になる。台湾は25店を出して103店に、中国は161店になった。ベトナムで4店を開き、フィリピンはフランチャイズから直営に切り替えた。国内外の店舗数は878店。旗艦店の「ジンズ銀座店」は来店客の約8割がインバウンド客で、約1000㎡の「ジンズ新宿店」とともに当初計画を上回った。
田中社長が掲げたのは「メガネのスニーカー化」だ。視力矯正の道具から、気分や装いに合わせて選ぶ日用品へ。その例として、顔の中央部分を短く見せる効果をうたうフレームや、チークを入れたような血色感を出すレンズといった美容系の商品、可視光で色が変わる調光レンズ、英国のデザイン事務所ヘザウィック・スタジオとの協業フレームを挙げた。
来期の見通し
27年8月期は国内で60店の出店を計画する。売上高は11.7%増の1242億円を見込む一方、営業利益は0.4%増の115億円とほぼ横ばいの計画だ。上期に限ると、営業利益は21.7%減の38億円を予想する。年間配当は104円を据え置く。
成長の道筋として、田中社長は3つの軸を示した。1人当たりの顧客体験と提供価値を高める「より多くの価値」、グローバル化による「より多くの人」、全社共通のデータ基盤や在庫管理・発注の最適化による「より効率よく」となる。