ワールド傘下のティンパンアレイが運営するユーズドセレクトショップ「ラグタグ(RAGTAG)」が好調だ。今期上期(3〜8月)の売上高は前年同期比15%増で折り返した。
ハイブランドの定価高騰を背景にリユース需要が高まる中、さらなる追い風となっているのがインバウンドの増加。「状態が良く高品質」という“ユーズド・イン・ジャパン”への信頼が外国人の間で広まり、円安も相まって割安感を後押ししている。旗艦店の一つである原宿店では、来店客の7〜8割を訪日客が占めるほどだ。
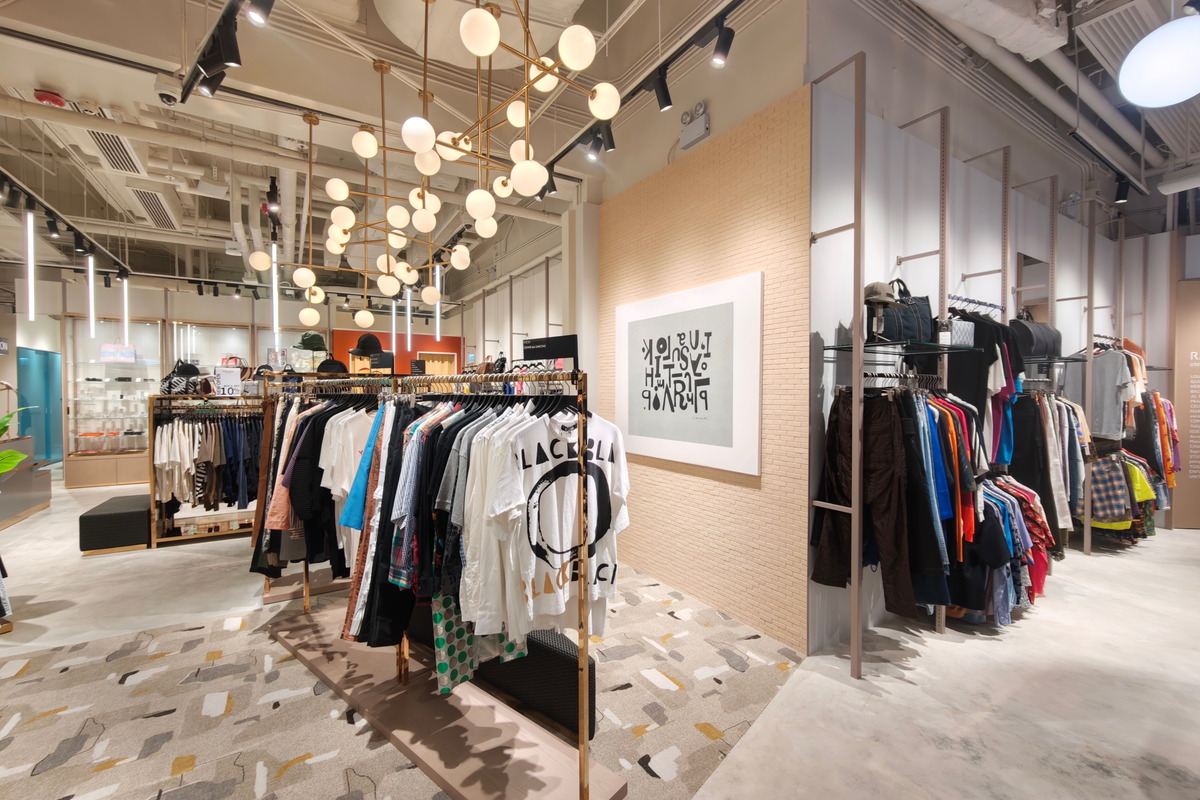
これを好機に、「海外展開を加速させたい」と平野大輔ワールド グループ執行役員兼ティンパンアレイ社長。日本発のリユースビジネスでは、コメ兵が海外6カ国・地域で40店舗(2026年3月末時点)、「セカンドストリート(2ND STREET)」が米国や台湾など6カ国・地域で158店舗(26年6月末時点)を展開するなど、海外展開で先行する中、後発の「ラグタグ」が照準を定めるのはアジアだ。すでに24年のバンコクでのポップアップで好感触を得て、タイ財閥系サハグループとの合弁会社を設立。25年7月のタイ1号店開業からわずか1年で4つの店舗網を築き、台湾、マレーシア、香港へと拠点を広げた。29年までにアジアで30店舗の目標を掲げるなど、攻勢をかける。
旺盛な販売の裏返しで在庫不足がボトルネックにもなっている中、アジアで販売と調達の両輪体制を構築し、グローバル展開の基盤を固める。平野社長に足元の動向から今後までを詳しく聞いた。
店舗・ECが両輪で伸長、ハイブランドと国内デザイナーズがけん引
WWD:足元の業績と、成長をけん引しているチャネルは?
平野大輔社長(以下、平野):業績は極めて好調に推移している。上期の売上高(前年同期比15%増)は、過去最高売上を更新した昨年の上期をさらに上回るペース。(買取による)仕入れ高も前年同期比10%増と伸長しており、仕入れの拡大がそのままトップラインの伸びに直結している状況だ。
最大のけん引役は、全体の売上高の7割を占める実店舗で、既存店売上高が前年同期比10〜15%増となり、新店の純増も寄与した。現在、国内は計28店舗体制。「ラグタグ」が約22店舗、ハイエンドの「アールティー(RT)」が2店舗、低価格帯業態の「ユーズボウル(USEBOWL)」が間もなく4店舗体制となる。池袋での1年間の長期ポップアップを経て本出店も控えている。
WWD:ECの状況は?
平野:チャネル構成比は店舗とECでおよそ7対3だが、ECも前年同期比約15%増と堅調だ。長年地道に育ててきたグローバルサイトが奏功し、国内外双方で数字を伸ばしている。
ECの内訳は自社サイトと外部モールがほぼ半々。外部モールでは最も歴史が長く規模も大きい楽天市場が基盤だが、直近で成長率が際立つのはメルカリShops(メルカリの法人・個人事業者向けネットショップ開設サービス)だ。
通常のメルカリによるCtoCの取引では、ハイブランドの購入に真贋不安など心理的ハードルが残るが、われわれのようなリユースストアが出品するメルカリShopsは「偽物の心配がない」「状態が担保されている」という安心感から、在庫が活発に動いている。若年層を中心に、従来の「ラグタグ」の顧客層とは異なる新規ユーザーの獲得にもつながっている。
WWD:リユース市場全体のマクロ環境をどう見ているか。
平野:リユース市場、とりわけファッションの領域はまだ小さく、競争は激化しているものの、市場の拡大余地は依然として大きいと考えている。(編集部注:矢野経済研究所によると、24年の国内アパレル総小売市場は前年比1.7%増の8兆5010億円。一方、リユース経済新聞の推計では、同年のリユース市場は同4.5%増の3兆2628億円で、うち衣料・服飾品とブランド品は合わせて1兆622億円と初めて1兆円を超えた)
ただし、プレイヤー間の優勝劣敗とポジショニングの明確化は進んでいる。バッグ・宝飾品ではコメ兵が圧倒的であり、「なんぼや」を展開するバリュエンスホールディングスはBtoBオークションを主軸にしつつ不動産や骨董品、車へと領域を広げている。一方、マス寄りの低〜中価格帯では「セカンドストリート」の存在感が強固だ。その中で、われわれも業態としての勝負どころをはっきりさせなくてはならない。
「エルメス」「ヴィトン」などがけん引
WWD:「ラグタグ」の中核は、デザイナーズ&ラグジュアリーファッション。売れているブランドは?
平野:上期の売上ランキングを見ても、ハイブランドがけん引している構図がはっきりしている。「エルメス(HERMES)」が前年同期比44%増、「ルイ・ヴィトン(LOUIS VUITTON)」が同10.3%増、「グッチ(GUCCI)」も伸長した。販売点数ベースでは「シュプリーム(SUPREME)」が強い。また、「コム デ ギャルソン(COMME DES GARCONS)」は「コム デ ギャルソン・オム プリュス(COMME DES GARCONS HOMME PLUS)」「コム デ ギャルソン・コム デ ギャルソン(COMME DES GARCONS COMME DES GARCONS)」「ジュンヤ ワタナベ(JUNYA WATANABE)」など関連ブランド・ラインを合算すれば「ギャルソン」ファミリーとして実質トップになる。
ラグジュアリーブランドは定価が高騰しすぎたことでリユースへの流入が加速しているし、日本のデザイナーズブランドは海外定価と比べて割安感があるため、外国人客が驚くほどの勢いで購入していく。銀座、渋谷、原宿などの都心旗艦店は、これらハイエンド需要に支えられる形で、上期は軒並み前年同期比10〜20%増となった。
また、カテゴリー特化型のコンセプチュアルな小型店にも勝機を見いだしている。バッグ&ウォッチの専門店や、アメカジ、アウトドアといった特定の熱狂的なコミュニティーに向けた業態だ。昨年、明治通りの「タケオキクチ(TAKEO KIKUCHI)」路面店で、閉店までの半年間限定でアウトドア特化のサテライト店を実験したが、ああいったイメージでやりたい。ファッションの嗜好性が細分化し、商業施設の出店コストも高止まりする中、面積を絞って熱量の高いカテゴリーを切り出す小型特化業態は極めて理にかなった選択肢だと考えている。
デスティネーションストア化する原宿店は売上の65%が訪日客
WWD:インバウンドの消費について詳しく教えてほしい。
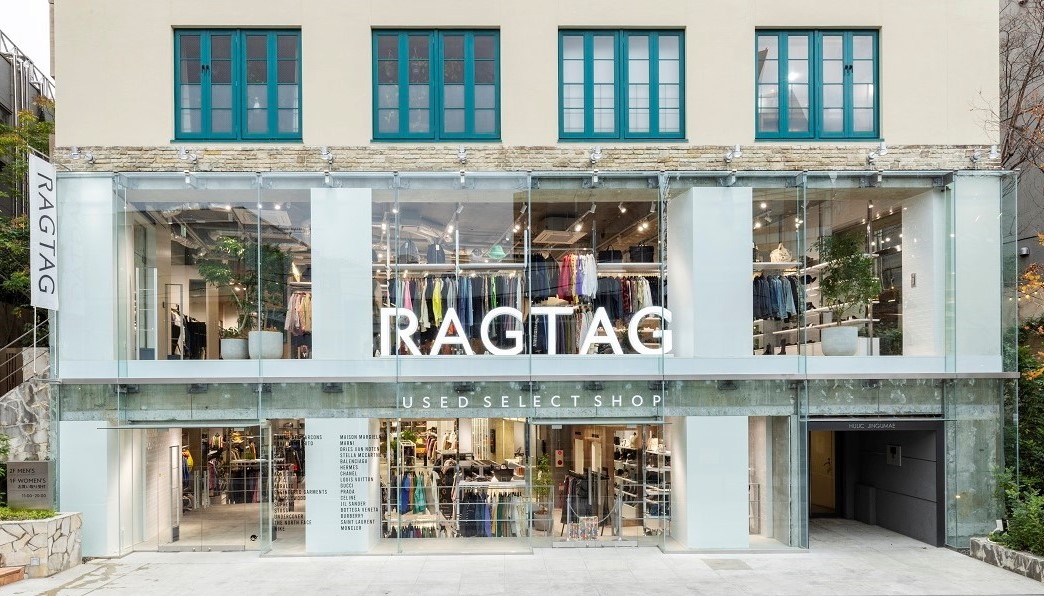
平野:最もインバウンドが多い原宿店は、体感で7〜8割が訪日客だ。実際、上期の売上の65%(金額ベース)をインバウンドが占めた。点数ベースでは55%だが、客単価が高いため売上比率を押し上げている。
海外のインフルエンサーやブロガーがSNSで発信してくれたことで認知が広がり、訪日時には「行けば確実にいいものがある」というデスティネーションストアになっている。そのため、原宿店などは驚くほどリピーター比率が高い。
WWD:国・地域別の内訳に変化はあるか。
平野:かつては中国系が中心だったが、現在は北米や欧州からの顧客が明確に増えた。中国からの客足は3〜4割減ったとみているが、欧米など他地域の伸長がそれを補い、インバウンド総額では前年を上回っている。
ただ、購買力の高いインバウンドのパイが拡大する一方で、日本人顧客の伸び率は相対的に緩やか。買い上げも高額商品に偏重している分、より手に取りやすいブランドの利用を増やしていくことが重要だ。
在庫不足解消へ白洋舎とも連携
「客待ち」ではなく生活動線に入り込む
WWD:販売が絶好調な一方、「仕入れ」が追いついていないのでは?
平野:まさにその通り、買い取りが最大のボトルネックだ。出口(販売)はインバウンドや海外ECで急速に広がっているが、入口(買い取りによる仕入れ)の主対象は依然として日本国内の生活者。多くのリユース企業は「在庫過多・出口不足」に悩むが、われわれは「仕入れ不足」という逆の課題に直面している。
仕入れ高自体は前年同期比10%増と伸びてはいるが、それでは全く追いつかない。さらに海外展開の加速(後述)にあたり、立ち上げ期は日本国内の良質な在庫を現地へ振り分ける必要があるため、国内仕入れの絶対量を増やすことは喫緊の課題だ。
WWD:ただ、発注で量を決められる新品と違い、古着の仕入れは「客が売りに来るのを待つ」しかない。
平野:そこで「生活動線に入り込む」アライアンス戦略を強化している。従来の店頭持ち込みや宅配買い取りだけでなく、他社との提携による仕入れがすでに全体の約15%を占めるまで育ってきた。
例えば「ロンハーマン(RON HERMAN)」と組み、千駄ヶ谷店店頭やオンラインでの買い取りカウンターを共同展開している。新品を購入する瞬間に「手持ちの服を手放す」という買い替え動線をつくる狙いだ。また、ルミネとも組み、9月にはルミネ町田とルミネ北千住に、買い取りも受け付ける期間限定店を出した(町田は27年1月下旬まで、北千住は27年1月まで)。古着の買い取りになじみのない若い女性に対し、認知拡大を狙ったものだ。
さらに、クリーニングの白洋舍とも提携している。すでに同社の店舗で、利用者からクリーニングに出すついでに不要な服を買い取っている。白洋舍のようなサービスのしっかりとしたクリーニング店を利用される方は、上質な衣服を所有している確率が高く、特に富裕層が多い戸別集配サービスとの連携には大きなポテンシャルを感じている。集配サービスでの買い取りは、25年10月に当社スタッフの同行で始め、26年3月からは白洋舍のスタッフだけで回収できるようにし、6月には回収拠点を全国に広げた。
WWD:接点が変われば、持ち込まれるアイテムや客層も変わる?
平野:利用者の大半が新規客だ。一度体験して「売れるんだ」と実感してもらえれば、継続的なリピートにつながる。「『ラグタグ』は一流ブランドしか買い取ってくれないのではないか」というイメージを持たれることがよくある。メルカリと併用しているお客さまからは「良いものだけを『ラグタグ』に持ってきた」とよく言われるが、実際には十分買い取れるものも多い。この敷居の高さをいかに自然に下げられるかだ。
わざわざ「服を売るためにリユース店へ行く」のは、実際、生活者にとってハードルが高い。日常の買い物のついでに持ち込める環境を用意することが重要だ。商業施設やセレクトショップ内に設置を進めている「無人買い取りロッカー」もその一環。品物を入れてコードを読み込めば受け付けが済み、回収した品物は宅配買い取りの拠点に送って査定する。
将来的には、手持ちのワードローブを撮影するだけで推定査定額が瞬時に可視化されるようなデジタル体験(クローゼットの可視化)も構想している。Web広告や買い取り価格アップクーポンなどのバラマキによる顧客の綱引きに終始するのではなく、消費者の生活文脈に入り込むことで、独自の調達基盤を確立したい。
WWD:仕入れが増えれば査定する人手も必要になる。バイヤー増強やオペレーションの効率化など対応は?
平野:店舗には高額品を正確に見極める高度な専門知識を持ったバイヤーを配置する一方、ボリュームゾーンとなるカジュアルブランドについては、過去の膨大な取引データを基にした自社開発の「自動査定システム」でプライシングを標準化している。今後はAIも活用しながら、真贋や査定精度の向上を進めていく。
タイの熱量から感じる商機 在庫循環を早期に構築へ
WWD:海外展開について聞きたい。先行するタイの手応えはどうか。
平野:サハグループとの合弁設立から約1年半が経過したが、現地マーケットの熱量はすさまじい。バンコクは夜遅くまで商業施設に人があふれ、バブル期の日本をほうふつとさせる熱気がある。われわれが出店した超大型複合施設ワンバンコク(One Bangkok)は、ザ・リッツ・カールトンや三越のデパ地下、超高級レジデンスが直結している。隣接する高級ジムの利用客が日常の動線の中で立ち寄り、高額商品を即決していくため、来店客数に対して驚異的な売上効率を記録している。マレーシアも含め、東南アジア全体には可能性しか感じない。
WWD:現地の収益化とビジネスモデルの構想は?
平野:タイ国内の4店舗は、店舗単位の利益がすでにプラスに転じている。タイ事業全体としても、参入3年目となる来期の黒字化に向けて順調に進捗している。
現地には「セカンドストリート」も進出しているが、まだ店舗数は少ない。コメ兵はバッグ・時計・ジュエリーが主軸で4〜5店舗ほど。アパレルで質の高いデザイナーズ古着を展開しているプレイヤーはほとんどなく、ブルーオーシャンだ。
気候は熱帯なので春夏物に偏るが、秋冬物もきちんと売れる。現地には「モンクレール(MONCLER)」の店もある。売れ筋は日本とほぼ共通しており、ウィメンズは「ルイ・ヴィトン」「シャネル(CHANEL)」「エルメス」、メンズは「シュプリーム」「グッチ」「バレンシアガ(BALENCIAGA)」などが強い。
リユースビジネスの要諦は「在庫循環のエコシステム」を構築することだ。現在、バンコク都心部に2店舗、郊外に1店舗、アウトレットに1店舗を配置している。都心旗艦店にトップピースを投入し、一定期間動かなければ郊外店へ、最後はアウトレットで消化するという流れを作る必要がある。在庫回転率が生命線だ。出口が詰まればキャッシュが滞り、新たな買い取りができなくなる悪循環に陥る。だからこそ、単独出店ではなく「3店舗、5店舗」と面で押さえ、入口から出口までのよどみない流れを作ることが先決になる。
WWD:現地調達(仕入れ)の拡大は見込めそうか?
平野:現地の買い取りサービスに対する潜在ニーズは非常に高く、現地仕入れの比率はもっと引き上げられる。タイ独自のローカルトレンドや国内在庫にはないブランドの掘り起こしにも直結するため、現地仕入れの拡大はMDの多様化においても大きな武器になる。ただし、真贋鑑定とグレーディングは日本国内と完全に同一の厳格な基準で運用し、商品の品質レベルを担保していきたい。
現在は日本から派遣した日本人バイヤーと現地アシスタントの体制だが、キャパシティーを超えているため査定を完全予約制にしている状況。現地スタッフの育成と人員強化が急務だ。
WWD:中期的な展望は?
平野:まず、29年までにタイや台湾、香港、マレーシアで30店舗を目指す。タイ単独でも10〜15店舗のポテンシャルがあるだろう。
欧米市場への進出も視野に入っている。現在、自社ECの売り上げの約6割が米国向けであることからも、進出のチャンスは十分にあるとみている。ただし、現在の為替環境(円安)下でゼロから乗り込むリスクと競争の激しさを考慮し、まずはアジアで海外展開のオペレーションノウハウを盤石にしたうえで進出するのがベターだと考えている。
ゆくゆくはグローバルビジネス全体を有機的に連動させ、在庫・プライシングの最適化を図っていきたい。「どの国で何がいくらで売れたか」という販売データを統合できれば、「日本では人気はないけれど、香港でなら高く売れる」といったふうに、商品相場の捉え方もグローバルレベルになり、買い取り価格を高く設定できるようになる。これは結果的に、他社との仕入れ競争における優位性につながっていく。
いまや古着は単なる「お下がり」や「中古品」ではなく、価値のあるものへと認識が変わった。訪日客の体験を通じて、その価値観は世界へと波及している。日本が培ってきた「ブランド古着」というモノの価値を改めて世界に広める上で、われわれもその主語の一つになりたいと考えている。