A.T. カーニーは10月15日、ファッションブランドのサーキュラリティ(循環性)への取り組みを評価する「サーキュラー・ファッション・インデックス(CFX)」の2026年版レポートを公開した。6回目となる今回は、21カ国、5つの製品カテゴリーにわたる241ブランドを10点満点で評価。世界平均は前年の3.4から3.7に上がり、日本の16ブランドの平均は4.3と、世界平均を0.6ポイント上回った。日本からはユニクロが初めてトップ10に入った。日本語版は、同社東京オフィスのシニアパートナーで消費財・小売プラクティスのAPAC共同リーダーを務める福田稔氏が監修した。
同レポートによると、規制によって循環対応はすでに市場に参入するための前提条件になっており、問われているのは、そのために整えた能力をどう収益と競争力につなげるかだ、という。
評価軸を9つに拡大、平均・中央値ともに上昇
今回から評価軸を7つから9つに増やした。一次市場ではサーキュラー素材、デザイン、製造、コミュニケーション、ケア、修理を、二次市場では中古品、レンタル、循環を完結させるモデルを評価している。
世界平均は、インデックスを始めた20年の約2.0から上昇を続け、26年は3.7になった。中央値も3.2から3.5に上がった。地域別では欧州が3.9、北米が3.7、アジア太平洋が3.4。カテゴリー別ではアウトドアが5.9で引き続き首位に立ち、スポーツが4.2、プレミアムとアフォーダブル・ラグジュアリーが3.8で続いた。
日本の対象は、アダストリア、アシックス、CFCL、ゴールドウィン、GU、マッシュホールディングス、ミズノ、良品計画、オンワード、しまむら、スノーピーク、TSIホールディングス、ユニクロ、ユナイテッドアローズ、ワコール、ワールドの16社・ブランド。平均4.3は欧州の平均3.9も上回る。
裾野は広がるが、上位層の顔ぶれは変わらない
一次市場の5つの評価軸(サーキュラー素材、デザイン、製造、コミュニケーション、ケア)で一定の活動を示したブランドは73〜84%となり、前年の69〜77%から増えた。ただし、広範な実行に達したのは3〜7%にとどまる。
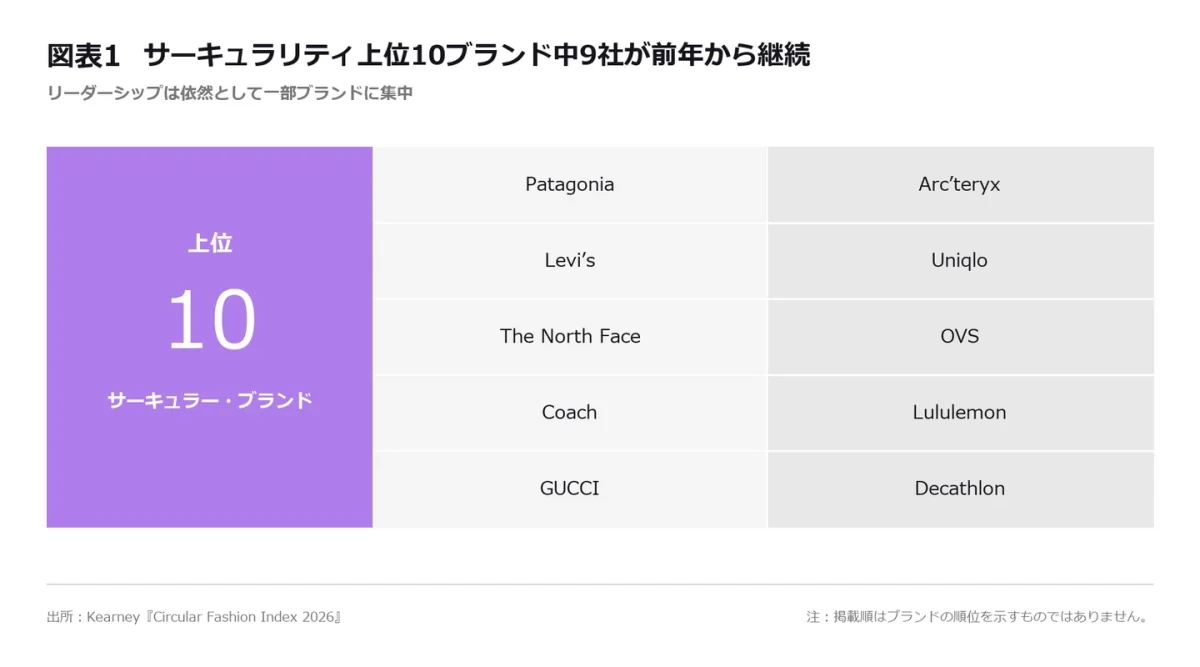
差が最も大きく開いているのは上位層だ。上位20%に入るための閾値は5.8から6.0に上がった一方、残る80%の平均は2.9から3.1への上昇だった。スコアが7を超えたブランドは5社から6社に増え、最上位層の入れ替わりは限られた。上位10ブランドのうち9社は前年も上位グループに入っていた。その中でユニクロが新たにトップ10入りした。
修理やリセール、レンタルといった運用負荷の高いモデルは、まだ広がっていない。スコアが3未満のブランドの割合は、修理・メンテナンスサービスで63%、中古品の提供で66%、レンタル・リースで89%に上った。
規制で整えた能力を、4つの領域の収益改善につなげる
同レポートは、デジタルプロダクトパスポートは情報開示の手段にとどまり、生産者責任は新たなコストになり、製品回収は行き先のない製品を集めるだけになりかねないと指摘する。規制ごとに個別に対応すればコストが増えるだけだが、事業全体で使えば、余剰の削減、素材の確保、販売前後の価値の維持につながるという。そのうえで、価値を生む領域として次の4つを挙げ、それぞれに企業の事例を示している。
1つ目は、販売前の余剰在庫と値引きの削減だ。EUのエコデザイン規則(ESPR)では、26年7月から大企業による売れ残りの衣料品、衣料品アクセサリー、フットウェアの廃棄が禁じられた。レポートは、廃棄禁止そのものより、そもそも過剰に在庫を持たないことに大きな経済的機会があるとし、マンゴ(MANGO)がAIプラットフォームで商品財務、品ぞろえ、需要計画を統合している例や、C&Aが品ぞろえ計画をAIネイティブのプラットフォームに移している例を挙げた。
2つ目は、調達でのサーキュラー素材の確保だ。大規模な供給がまだ整っていない素材は、早期に契約することで、新たな生産能力の立ち上げリスクを下げ、供給へのアクセスを確保できるとする。例として、ルルレモン(LULULEMON)がサムサラ・エコ(Samsara Eco)と結んだ10年間のオフテイク契約で、再生ナイロンや再生ポリエステルへの将来のアクセスを確保した例を挙げている。
3つ目は、初回販売後の製品価値と顧客との関係の維持だ。ゴールデン グース(GOLDEN GOOSE)は25年に約4万5000点の修理を行い、ニューバランス(NEW BALANCE)は10万足を超えるフットウェアを再流通させた後、リセールの仕組みを衣料品に広げた。リセールのザ・リアルリアル(THE REALREAL)は25年に流通総額21億3000万ドル、レンタルのヌーリー(NUULY)は2026会計年度に純売上高5億6800万ドルを計上しており、販売後のビジネスが一定の規模に達していることを示した。レポートは、こうした価値と顧客データを自社でどこまで持ち、どこまで外部のプラットフォームに任せるかが戦略上の問いになるとしている。
4つ目は、使用後の回収と再利用だ。回収量を増やすだけでは、滞留在庫や行き先の不透明な輸出、廃棄コストが増えるだけになりかねないとし、回収した製品を次の用途につなぐ仕組みが要ると指摘する。その例として挙げられたのが、ユニクロの「RE.UNIQLO」だ。欧州の23のスタジオで回収と修理・リメイクをつなぎ、2026年のキャンペーンで綿製衣料を最大5万点修復することを目標にしている。
サステナ部門任せにせず、営業・調達・財務が担う
これらの価値を継続的に取り込むには、循環の判断を事業の中核に組み込む必要があるとレポートは述べる。サステナビリティ部門は基準をつくるが、目標や成果、トレードオフの判断は営業、調達、財務、オペレーションの責任者が、ほかの業務と同じ厳しさで担うべきだという。
製品データについては、複数の規制が同じ情報を別々の形式で求めるため、データを集めて検証し、製品ごとに紐付けて更新し続ける共通の仕組みが必要だとする。そのデータをコンプライアンスだけでなく、製品開発や調達、修理、リセールにも使ってはじめて価値が生まれるという。外部パートナーとの関係では、カルバン・クライン(CALVIN KLEIN)がトローブ(Trove)、ディブランド(Debrand)と組んだ回収プログラム「Re-Calvin」を挙げ、受け入れや選別をパートナーが担い、消費者への約束と成果の説明責任はブランドが持つという役割分担を紹介した。
さらに、製品を初回販売時の粗利だけで評価せず、余剰在庫のリスク、素材供給のリスク、残存価値や回収価値を含めて判断すべきだとする。そうすれば、似た粗利の2つの製品でも、拡大するか、設計を見直すか、投資するか、縮小・停止するかの判断が分かれ得るという。
サムサラ・エコのラース・キッサウ(Lars Kissau)ゼネラルマネジャーは、レポートの中で「規制は競争条件を平準化する」と述べ、それを商業上・ブランド上の優位にどう変えるかが問われると話している。